9月17日,美国FDA批准Ultragenyx Pharmaceutical开发的基因疗法FAYUVI(rebisufligene etisparvovec-hopf,研发代号UX111)上市(图1),用于治疗黏多糖贮积症IIIA型(MPS IIIA,Sanfilippo综合征A型)儿童患者。
对于这个长期缺乏有效治疗手段的超罕见病来说,这是首款获批疗法,也意味着基因治疗再次向中枢神经系统遗传病迈出关键一步。
图1.FDA批准FAYUVI上市
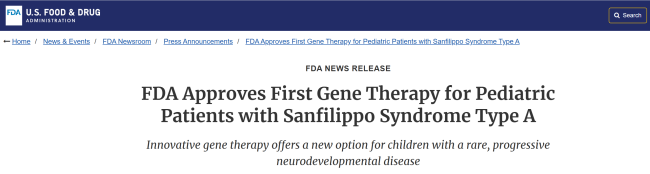
图片来源:FDA官网
Ultragenyx为FAYUVI定出的美国上市价格为每剂395万美元,仅低于定价425万美元的Lenmeldy,再次把基因疗法推到“天价药”的聚光灯下。
一边是越来越多过去无药可治的罕见病迎来治疗突破,另一边是数百万美元的一次性价格不断逼近支付体系承受上限。FAYUVI的获批再次把患者可及性这一现实问题推到台前。
全球“第二贵”药物获批上市
MPS IIIA是一种罕见遗传性疾病,会进行性损害大脑和神经系统,导致患儿随着时间推移逐渐丧失认知、语言及其他发育能力,最终导致早逝。
据估计,MPS IIIA在商业可及地区约影响3000至5000例患者,中位预期寿命为15年。该病由磺酰胺酶(SGSH)缺乏引起,导致硫酸乙酰肝素底物在细胞内蓄积,并对中枢神经系统造成进行性损害。在此之前,治疗仅限于症状管理,尚无获得FDA批准、旨在改变疾病自然进程的疗法。
Fayuvi是一款一次性静脉输注9型腺相关病毒(AAV9)基因疗法,利用经过改造、不具有感染性的AAV9载体将功能正常的氨基磺酸酯酶(SGSH)基因拷贝递送至患者细胞中。这些被转导的细胞随后将功能性酶分泌到组织液中,供周围的神经元和其他细胞摄取。该酶被有效摄取到其他细胞中后,被引导至溶酶体,从而减少HS的积累,并阻止未经治疗患者所发生的溶酶体贮积进展及随后的损伤。
Fayuvi是首款FDA批准用于治疗MPS IIIA的儿童患者的疗法。该疗法曾获得FDA授予的孤儿药资格、快速通道资格和突破性疗法认定。
此次获批主要基于Transpher A关键试验及长期随访数据,最长随访已接近8年。结果显示,UX111可持续降低患者脑脊液中的硫酸乙酰肝素水平,并延缓认知功能衰退。24至60月龄期间,17名接受治疗的患者与27名自然史对照相比,Bayley-III认知评分平均高出23.5分(p<0.0001),成为FDA给予完全批准的核心疗效依据。整体安全性也处于可接受范围。
Ultragenyx为FAYUVI定出的美国上市价格为每剂395万美元,仅低于定价425万美元的Lenmeldy,跻身全球最昂贵药物之列。摩根大通方面预计,这款疗法未来全球销售峰值有望达到2亿至2.5亿美元。
基因疗法深陷商业化泥潭
高昂定价几乎已经成为第一代基因疗法的共同标签(表1)。目前,全球价格最高的基因疗法Lenmeldy,单次治疗价格达到425万美元;FAYUVI和Kebilidi均为395万美元,即便是首个CRISPR基因编辑疗法Casgevy,定价也达到220万美元。
一次治疗替代多年甚至终身用药,是这些产品高价背后的核心逻辑,但真正进入市场后,数百万美元的一次性治疗费用也迅速成为商业化的重要阻力。
表1.FDA批准的价格最贵的10大基因疗法
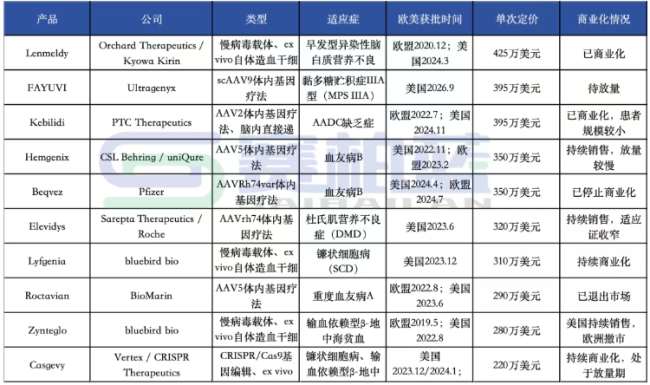
数据来源:公开资料整理
血友病基因疗法率先暴露出这一问题。2022年至2024年,欧美先后批准Roctavian、Hemgenix和Beqvez三款血友病基因疗法。其中,针对血友病B的Hemgenix和Beqvez在美国的上市标价均为350万美元,针对血友病A的Roctavian定价约290万美元。
然而,高价并没有换来理想的市场表现。UniQure的Hemgenix市场渗透缓慢,截至2025年12月,获批后三年内仅有75名患者接受治疗;辉瑞的Beqvez更因上市后一年迟迟没有患者“买单”,在2025年初停止研发和商业化,也事实上退出了基因疗法领域。Roctavian的销售表现同样低于预期(表1)。2026年2月底,BioMarin宣布,在未能找到买家后,将这款全球首个血友病A基因疗法撤出全球市场。
除了支付压力,安全性也进一步放大了商业化风险。
Sarepta的DMD基因疗法Elevidys定价320万美元,但2025年因真实世界中出现致死性急性肝衰竭等严重不良事件,FDA随后大幅收窄其适应证,并增加黑框警告。此前,手握Zynteglo、Skysona和Lyfgenia三款基因疗法的蓝鸟生物也最终以1亿美元“卖身”。辉瑞、BioMarin等企业接连受挫,也让基因疗法商业化面临的“死亡谷”愈发清晰。
目前来看,第一代基因疗法仍主要集中在少数高收入市场,但即使是欧美支付方,也很难长期接受一次性数百万美元的治疗成本。
Beqvez停止商业化、Roctavian退出市场、Elevidys遭遇安全性限制,都说明“用一次治疗替代终身慢病管理,从而支撑高价”的商业逻辑尚未完全跑通。价格、长期疗效和安全性正在成为基因疗法跨越商业化“死亡谷”的几道关键门槛。
西方不亮东方亮
国外基因疗法的问题是价格越做越高、商业化却越来越难,中国市场则首先把价格打下来。2025年4月,信念医药的信玖凝获NMPA批准上市成为国内首款血友病B基因治疗药物。产品首发价格高达279万元,明显低于欧美同类产品,但在国内仍刷新了药价纪录。
随后一年多,产品迟迟没有迎来真正意义上的商业付费患者,2026年6月,信念医药将该产品价格继续下调至139万元,部分地区叠加惠民保后,实际自付进一步降至100万元左右。
8月24日,信玖凝在天津开出首张商业处方。目前,信玖凝已进入北京、重庆、江西、上海、肇庆等地惠民保,同时继续冲击商保创新药目录。
价格能够往下降离不开研发和制造端的成本空间。中国在临床开发、人力和工程化生产上具有一定优势,患者招募速度更快,单患者临床成本也相对较低。更现实的是,国内市场能够接受的药价上限远低于欧美,企业很难复制“高投入、高成本、高定价”的路径,只能从生产端继续压缩成本。
AAV载体正是其中最难的一环。
上游HEK293细胞培养密度有限,培养和转染成本较高;下游又会产生大量空壳病毒,部分生产过程中空壳比例甚至可达到90%,给纯化和规模化放大带来很大压力。病毒载体产能不足,也一直是AAV基因疗法成本居高不下的重要原因。
因此,规模化生产正在成为国内企业降低基因疗法成本的重要抓手。
信念医药较早布局293细胞无血清悬浮培养,并建立起覆盖质粒、细胞培养、瞬时转染和全柱层析纯化的一体化工艺,目前已经具备200L及更大规模的生产能力。派真生物、和元生物等CXO企业也在持续优化转染效率、纯化工艺和空壳控制,希望进一步提高病毒滴度、降低单位生产成本。
这些制造端的改进,最终都会落到一个更现实的问题上,基因治疗能否从实验室和少数患者真正走向更广泛的临床使用。技术突破只是第一步,成本、生产效率和定价才会直接决定一款疗法能走多远。
对中国企业来说,把基因治疗的价格和交付方式做到现实医疗体系能够承受才能让更多患者真正受益。
参考资料
[1]https://www.fda.gov/vaccines-blood-biologics/cellular-gene-therapy-products/approved-cellular-and-gene-therapy-products
[2]https://www.fda.gov/news-events/press-announcements/fda-approves-first-gene-therapy-pediatric-patients-sanfilippo-syndrome-
type
[3]https://mp.weixin.qq.com/s/TpR7lMZvbuf0yaM1hk5Plw
[4]https://www.nhsa.gov.cn/attach/Ypsnsp2025/YPSW202500277/YPSW202500277.pdf
[5]各企业官微官网、各种公开信息等
(责任编辑:zx0600)
